
الطاقة والاستدامة
ما مقدار الطاقة التي يمكن أن توفرها أدوات التحكم الذكية في المباني؟
ماذا تعني أرقام الادخار في الضوابط المنشورة وكيفية بناء تقدير موثوق لمبنى واحد دون العد المزدوج.
اتفق على طريقة M&V قبل التنفيذ، وأبلغ عن الطاقة قبل المال، وقرر من سيحسب النتيجة.
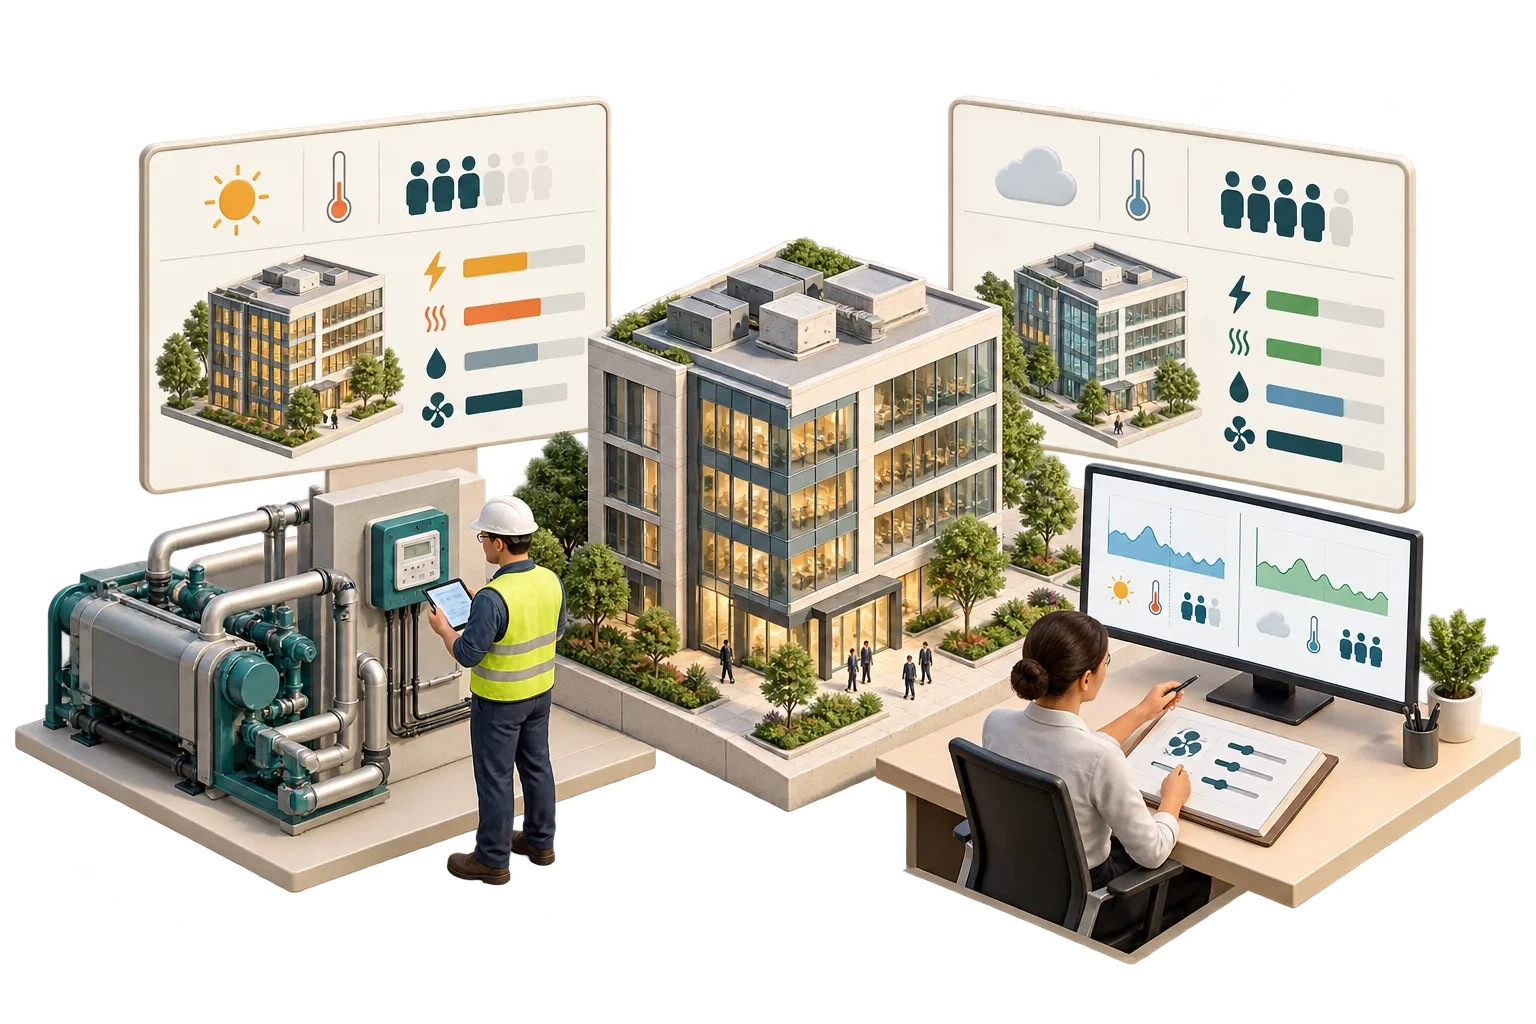
التوفير هو الطاقة التي لم يتم استخدامها، مما يعني أنه لا يمكن قراءتها أبدًا من العداد. وتضع منظمة تقييم الكفاءة (EVO)، التي تحافظ على البروتوكول الدولي لقياس الأداء والتحقق (IPMVP)، الأمر على هذا النحو: يتم تحديد المدخرات من خلال مقارنة الاستهلاك المقاس قبل الإجراء وبعده، وإجراء التعديلات المناسبة للتغيرات في الظروف. وهذا يعني تقدير ما كان المبنى سيستخدمه دون التدخل، في ظل الظروف التي حدثت بالفعل، ومقارنته بما استخدمه بالفعل. ويجب الاتفاق على الطريقة قبل التنفيذ، في حين لا يزال من الممكن جمع البيانات الأساسية.
IPMVP هو إطار عمل غير إلزامي إلى حد كبير، حيث يقوم كل مشروع بتصميم منهجه في خطة القياس والتحقق. ويصف أربعة خيارات تختلف بشكل رئيسي في حدود القياس:
| خيار | الحدود | الاستخدام النموذجي |
|---|---|---|
| أ أو ب - عزل التحديثية | المعدات المعنية | التحقق من التوفير في معدات معينة، عن طريق قياس طاقتها أو المتغيرات الرئيسية |
| ج- المنشأة برمتها | عدادات المبنى بالكامل | عدة تدابير ذات تأثيرات تفاعلية؛ إدارة الأداء الشامل |
| د — محاكاة معايرة | جزء أو كل المنشأة | بيانات خط الأساس أو التقارير غير موثوقة أو غير متوفرة، مثل المباني الجديدة |
بالنسبة لمشاريع البناء الذكية التي تغير عناصر التحكم عبر العديد من الأنظمة، غالبًا ما يكون الخيار C هو الخيار الطبيعي المناسب، لأن IPMVP يربطه بمقاييس متعددة لها تأثيرات تفاعلية. ومع ذلك، فهي تحتاج إلى وفورات كبيرة بما يكفي لتبرز من التباين الطبيعي في استهلاك المبنى بأكمله. بالنسبة لمقياس واحد، مثل التحكم في سرعة المضخة، فإن الخيار A أو B المرسوم حول هذا الجهاز يعطي إجابة أوضح.
إن المتغيرات التي تؤثر ماديًا على استخدام الطاقة، مثل الطقس (أيام درجة التدفئة والتبريد)، والإشغال، وساعات العمل، ومستويات الإنتاج أو الخدمة، تحتاج إلى تسجيل، لأنها تصبح تعديلات في النموذج الأساسي. تحتاج التغييرات التي تتم لمرة واحدة، مثل مستأجر جديد أو تمديد أو تغيير في الاستخدام، إلى معالجة محددة أيضًا يتم تحديدها قبل حدوثها.
وينبغي الإبلاغ عن الوفورات في وحدات الطاقة أولا وتحويلها إلى أموال فقط كخطوة ثانية، وذلك باستخدام طريقة التعرفة المتفق عليها. إن انخفاض الفاتورة الناتج عن تغيير التعريفة لا يعد توفيرًا للطاقة، وقد يحتاج انخفاض رسوم الطلب إلى تحليل منفصل. ويجب أن يتضمن التقرير عدم اليقين بشأن النتيجة وتكلفة القياس والتحقق نفسها، والتي يجب أن تكون متناسبة مع حجم الادخار والقرار التجاري الذي يدعمه.
تم تثبيت ضوابط جديدة. الفترة المشمولة بالتقرير هي أكثر برودة، وفيها 2400 يوم درجة، والاستخدام المُقاس هو 108 ميغاواط·ساعة.
أخفى الطقس البارد أكثر من نصف التوفير في المقارنة البسيطة. ومع ذلك، يظل الـ 12 ميغاواط·ساعة تقديرًا يعتمد على النموذج والحدود والبيانات، وستشير خطة القياس والتحقق الكاملة إلى عدم اليقين.
IPMVP يترك التفاصيل لخطة كل مشروع. لتجنب النزاعات اللاحقة، يجب أن تنص الخطة على الأقل على ما يلي:
تنتمي الخطة إلى نطاق المشروع، وليس إلى اتفاقية جانبية لاحقة، ويجب أن تكون أجهزة القياس والاحتفاظ بالبيانات التي تعتمد عليها موجودة بالفعل قبل بدء فترة خط الأساس.
فإذا كانت النتيجة تحدد دفعة أو مكافأة أو ضمانة، فلا ينبغي أن يكون الطرف المستفيد هو الوحيد الذي يحسبها. يجب أن يوضح العقد من يقوم بالحساب، ومن يقوم بالتحقق منه، وما هو الوصول الذي يتمتع به المدقق إلى البيانات والنموذج، وكيفية حل الخلاف. إن المراجعة المستقلة تكلف أموالاً، لذا فإن عمقها يجب أن يتناسب مع القيمة المعرضة للخطر.
إن إثبات المدخرات أسهل بكثير عندما يتم الاتفاق على الأدلة قبل أن يعد بها أي شخص، والأسهل من ذلك كله عندما لا يزال خط الأساس قيد التسجيل.
يرتبط هذا المقال بعملنا في الاستدامة.
يمكننا مناقشة كيف يدخل هذا الموضوع في موجز المشروع.
تواصل مع Pagin Consulting