
التشغيل والإنتاجية
كيف يمكن للمباني الذكية تقليل تكاليف إدارة المرافق؟
ما هي خطوط تكلفة إدارة المرافق التي يمكن أن تتغير قدرات البناء الذكي، وكيفية بناء حالة التكلفة وقياسها.
احسب الوقت المفرج عنه كموفر نقدي فقط عندما تتم إزالة تكلفة محددة بالفعل.
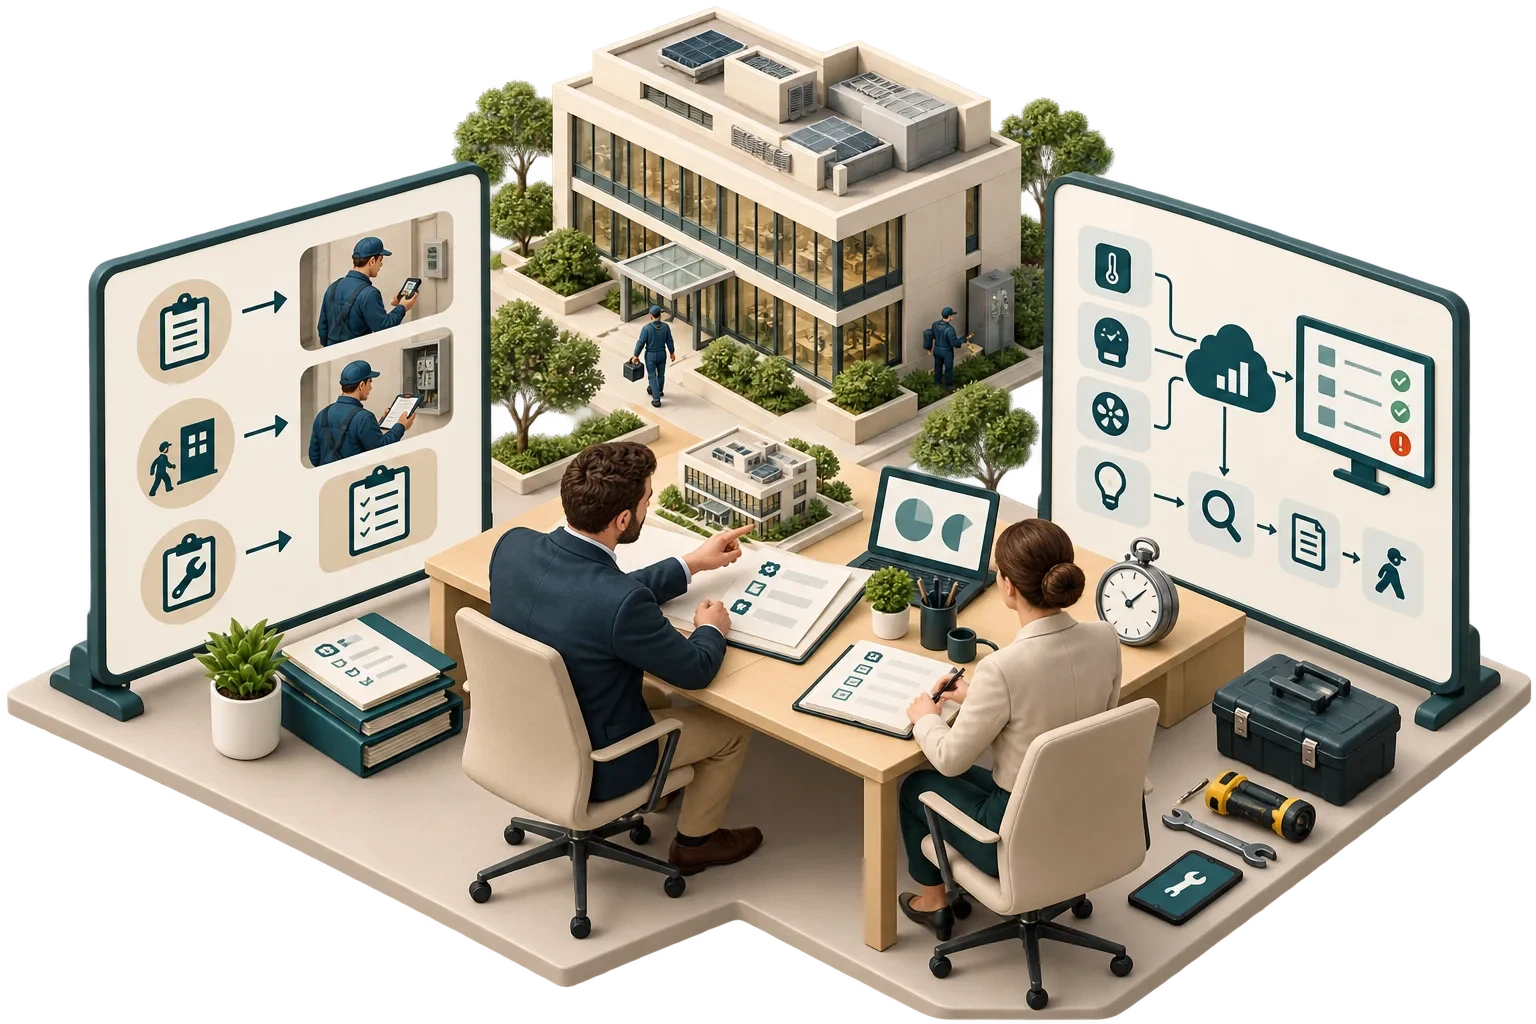
الجواب الصادق هو مهمة بمهمة. يمكنك قياس المدة التي تستغرقها كل مهمة متأثرة اليوم وعدد مرات حدوثها، وتقدير مقدار الوقت المتبقي بمجرد تشغيلها آليًا، وطرح العمل الجديد الذي تنشئه الأتمتة، وضبط مقدار التغيير الذي سيحدث بشكل واقعي. ما يخرج هو الوقت المفرج عنه، ويقاس بالساعات. ولا يصبح هذا الرقم توفيرًا في التكلفة إلا إذا قامت المنظمة بشيء ما مع الوقت يزيل التكلفة، مثل إحضار العمل المتعاقد عليه من الباطن داخل الشركة، أو تجنب التوظيف المخطط له أو تغيير التوظيف.
وهذان رقمان مختلفان، وينبغي أن تظهرهما دراسة الجدوى بشكل منفصل، مع ذكر كل افتراض، حتى يتمكن صناع القرار من معرفة أي جزء يتم قياسه وأي جزء هو اختيار الإدارة.
قم بإدراج المهام المتأثرة أولاً، وكن محددًا: "القراءة اليدوية الشهرية لـ 40 جهازًا فرعيًا"، وليس "إدارة الطاقة". المرشحين المعتادين هم جولات القراءة، وإدخال البيانات يدويًا، وزيارات التحقق من الإنذار، وتجميع التقارير وإدارة أوامر العمل.
بعد ذلك، قم بقياس خط الأساس. لكل مهمة، سجل عدد مرات حدوثها والمدة التي تستغرقها في كل مرة، بما في ذلك السفر والتسجيل. تعتبر الجداول الزمنية أو بيانات أوامر العمل أو تمارين المراقبة القصيرة أكثر موثوقية بكثير من التقديرات المأخوذة من الذاكرة. لاحظ من يقوم بالمهمة أيضًا، سواء كان مهندسًا داخليًا أو مقاولًا أو إداريًا، لأن ذلك يحدد قيمة الوقت لاحقًا.
ثم قم بتقدير مقدار الوقت الذي ستستغرقه كل مهمة بعد الأتمتة. غالبًا ما تتقلص المهام دون أن تختفي. قد تظل هناك حاجة إلى جولة غرفة المعدات لإجراء فحوصات مرئية ومسموعة حتى عندما يتم جمع القراءات تلقائيًا، ويجب أن يوضح الحساب بالضبط ما تبقى.
ثم أضف العمل الجديد، الذي غالبًا ما تتجاهله الحسابات. تقوم الأتمتة بإنشاء مهام خاصة بها: مراجعة تقارير الاستثناءات، والتحقق من التنبيهات الآلية، والحفاظ على أجهزة الاستشعار وعمليات التكامل، وإدارة المستخدمين والحفاظ على دقة البيانات. هذه ساعات حقيقية
لا يتحقق كل ادخار نظري، ولهذا السبب يحتاج الحساب إلى عامل تحقيق. قد يستمر الأشخاص في القيام بالمهمة القديمة إلى جانب المهمة الجديدة لفترة من الوقت، ولا يمكن الاعتماد على بعض الأتمتة في البداية، كما يصعب استخدام الدقائق التي يتم إصدارها في أجزاء متفرقة على مدار اليوم. اذكر العامل الذي اخترته ولماذا، واختبر النتيجة بقيمة أقل.
قرر أيضًا ما يستحقه الوقت المفرج عنه. إذا تم إعادة توزيعه على عمل قيم، قم بوصف هذا العمل. إذا كان يتيح إزالة تكلفة، فسمِّ تلك التكلفة ومن وافق على إزالتها. إذا لم ينطبق أي منهما، فأبلغ عنه كسعة مُفرج عنها ولا تحوّله إلى مال.
العملية الحسابية نفسها بسيطة:
صافي الوقت المفرج عنه = (الوقت الأساسي - وقت ما بعد الأتمتة) × use one term, عامل التحقق - وقت المهمة الجديدة
الأرقام أدناه هي افتراضات مختارة لإظهار العملية الحسابية. فهي ليست معايير لأي بناء أو سوق العمل.
| مهمة | خط الأساس | بعد الأتمتة | الوقت المفرج عنه في السنة |
|---|---|---|---|
| إعداد تقرير أداء المعدات الشهري | 6 ساعات شهريا | 1.5 ساعة شهريًا للمراجعة والتعليق | 4.5 ح × 12 = 54.0 ح |
| قراءات جولة غرفة المعدات اليومية | 45 دقيقة لكل يوم عمل | 20 دقيقة لكل يوم عمل لإجراء الفحوصات المرئية والمسموعة فقط | 25 دقيقة × 250 = 6,250 دقيقة = 104.2 ساعة |
| إجمالي الوقت المفرج عنه | 158.2 ساعة |
تقوم المنصة أيضًا بإنشاء العمل:
| مهمة جديدة | الوقت المفترض | ساعات في السنة |
|---|---|---|
| المراجعة الأسبوعية لتقارير الاستثناءات والتنبيهات | 1 ساعة في الأسبوع | 52 ساعة |
| فحوصات شهرية للبيانات وأجهزة الاستشعار | 2 ساعة شهريا | 24 ساعة |
| مجموع العمل الجديد | 76 ساعة |
مع الإدراك الكامل (عامل 1.0)، يكون صافي الوقت المفرج عنه هو 158.2 ساعة - 76 ساعة = 82.2 ساعة في السنة. مع عامل تحقيق قدره 0.75، فهو (158.2 ساعة × 0.75) - 76 ساعة = 118.7 ساعة - 76 ساعة = 42.7 ساعة في السنة.
ولأن العمل الجديد عبارة عن تكلفة ثابتة بالساعات، فإن النقص المتواضع في الإنجاز يمحو ما يقرب من نصف صافي الفائدة. ويجب على صناع القرار أن يدركوا هذه الحساسية.
بعض السياق يساعد. افترض أن 1650 ساعة إنتاجية لكل موظف بدوام كامل في السنة، واستبدل الرقم الخاص بك. وعلى هذا الأساس، فإن 82.2 ساعة تساوي حوالي 0.05 من سنة شخص واحد: ما يقرب من أسبوعين عمل، وتصل إلى أجزاء صغيرة موزعة على مدار العام. وهذا لن يقلل من عدد الموظفين. قد يكون من المفيد توفير الوقت للصيانة المخططة التي يتم تأجيلها حاليًا.
فقط إذا كانت الساعات المحررة تحل محل العمل الذي كان من الممكن أن يتم الدفع مقابله، فمن المنطقي تطبيق معدل التكلفة. باستخدام معدل تحميل كامل مفترض قدره 40 يورو في الساعة، فقط لتوضيح الحساب، تكون النتيجة 82.2 ساعة × 40 يورو = 3,288 يورو سنويًا عند التحقيق الكامل، أو 42.7 ساعة × 40 يورو = 1,708 يورو سنويًا عند 0.75 تحقيقًا. تنتمي هذه الأرقام إلى دراسة الأعمال فقط إلى جانب التكلفة المحددة التي تحل محلها، مثل مهمة متعاقد عليها من الباطن والتي سيتم تنفيذها الآن داخليًا.
العد المزدوج هو الخطأ الأكثر شيوعا. إذا أدت المراقبة عن بعد إلى إزالة قراءة جولة المعدات وتقليل الاستدعاءات أيضًا، فتأكد من عدم المطالبة بنفس الساعات بموجب كليهما. يعد السفر والإعداد فخًا آخر: إن أخذ قراءة لمدة عشر دقائق من الجولة لا يوفر الكثير إذا استمر المهندس في الذهاب إلى غرفة المعدات لأسباب أخرى.
أجزاء من الناس ليست نقدية. نادراً ما تؤدي المدخرات الصغيرة الموزعة على العديد من الموظفين إلى تغيير كشوف المرتبات، ويجب تقديمها كقدرة ما لم يحولها قرار محدد. ولا ينبغي لنا أن نستبعد التكاليف المتكررة للأتمتة. ويجب مقارنة توفير العمالة بتكاليف الاشتراك والصيانة والدعم خلال نفس الفترة؛ ينصح دليل NIST 135 بتقييم البدائل خلال فترة دراسة مشتركة لهذا السبب بالضبط، وحساب عائد الاستثمار يجمع الجانبين معًا.
الخطأ الأخير هو افتراض التبني. إذا لم يثق الموظفون في القراءات الآلية، فسوف يستمرون في أخذ القراءات اليدوية. إن التدريب والبيانات الجيدة والقرار الواضح بإيقاف المهمة القديمة كلها جزء من تحقيق التوفير.
بعد ثلاثة إلى ستة أشهر من التنفيذ، قم بقياس نفس المهام مرة أخرى باستخدام نفس طريقة خط الأساس. سجل ما تغير، وما هو العمل الجديد الذي ظهر وما إذا كان الوقت الذي تم إصداره قد تم استخدامه كما هو مخطط له. هذه المقارنة هي الدليل على اتخاذ قرار بشأن توسيع نطاق الأتمتة لتشمل المباني الأخرى.
لكن المحادثة الأولى تتعلق بالتمويل، ولابد أن تحدث قبل قياس أي شيء: ما هي التكاليف التي يمكن قبولها باعتبارها قابلة للإزالة؟ إجابتها تؤطر كل شيء آخر. ومن جدول البيانات الأول إلى التقرير النهائي، أيًا كان من يقوم بإنشائه، فإن الوقت المُحرَّر والتكلفة التي تم توفيرها تنتمي إلى أعمدة منفصلة.
يرتبط هذا المقال بعملنا في خدماتنا.
يمكننا مناقشة كيف يدخل هذا الموضوع في موجز المشروع.
تواصل مع Pagin Consulting